


O Atlético-MG apresentou à Câmara Nacional de Resolução de Disputas (CNRD) — o órgão da Confederação Brasileira de Futebol (CBF) que funciona como uma espécie de tribunal para resolver conflitos entre clubes, atletas e intermediários — um plano coletivo para quitar dívidas com atletas, empresários, clubes e outros credores. A proposta prevê o pagamento integral de um passivo de R$ 43.386.723,82 em cronogramas que podem chegar a oito anos. O documento, porém, é alvo de contestações por parte dos credores e ainda aguarda homologação para entrar em vigor.
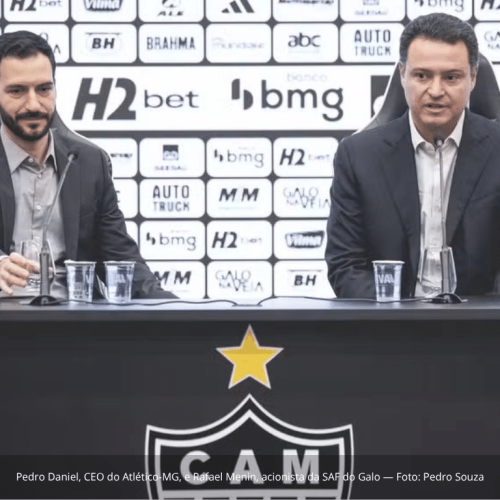
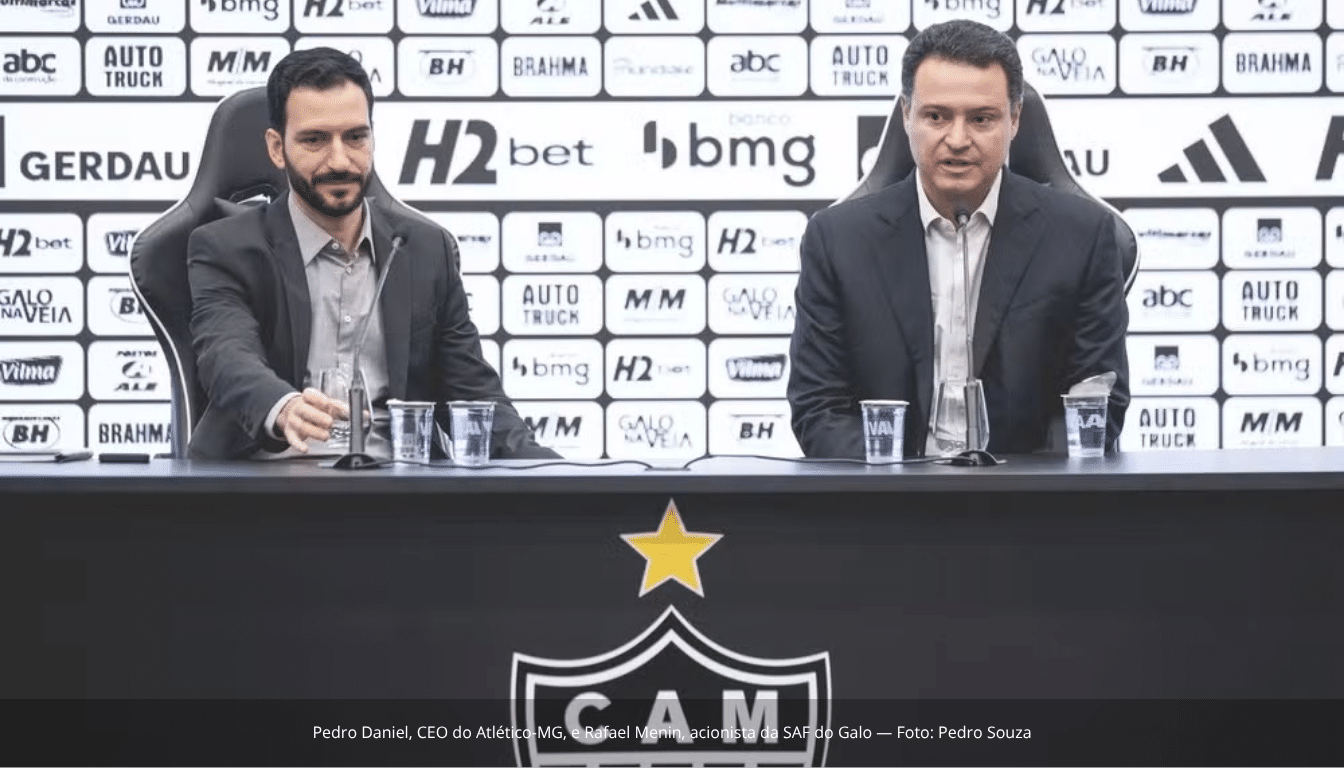
O plano foi oficializado em 28 de abril de 2026 e leva as assinaturas do CEO do Atlético-MG, Pedro Daniel, do presidente da associação, Sérgio Coelho, do diretor financeiro, Thiago Ribeiro Maia, e do gerente executivo de Planejamento e Relações com Investidores, Gustavo Nogueira. Do valor total, que considera dívidas pendentes e honorários, cerca de R$ 35 milhões são de responsabilidade da SAF, enquanto aproximadamente R$ 8 milhões correspondem a valores anteriores da Associação. O plano também prevê a inclusão de processos futuros movidos contra o clube na CNRD, desde que os contratos tenham sido celebrados antes da apresentação do documento.
Para justificar o pedido, a SAF cita a dívida superior a R$ 2 bilhões herdada da Associação — e afirma ter assumido todos os valores devidos pela instituição —, além da dificuldade no fluxo de caixa e da necessidade de adequação ao novo Sistema de Sustentabilidade Financeira do Futebol Brasileiro, instituído pela CBF por meio da Agência Nacional de Regulação e Sustentabilidade do Futebol (ANRESF).
Como funcionará o pagamento
O Atlético-MG propõe quitar integralmente os débitos por meio de cronogramas individuais de até 96 meses — ou seja, oito anos — para cada dívida. Os pagamentos terão periodicidade mensal, com o saldo de cada crédito corrigido mensalmente pelo IPCA, o índice oficial de inflação. A parcela corresponderá ao saldo devedor atualizado da respectiva dívida, dividido pelo número de meses remanescentes.
A proposta também estabelece um piso semestral de amortização de R$ 4 milhões: a cada seis datas consecutivas de pagamento, será apurado o somatório das parcelas pagas e, caso o valor fique abaixo desse mínimo, o clube deverá realizar um aporte complementar para atingir o piso. Outro mecanismo previsto é a destinação de 5% dos valores líquidos recebidos pelo Atlético em premiações esportivas para o pagamento dos credores — as receitas provenientes dos contratos de transmissão não entram nessa regra. Os valores dos aportes complementares e das premiações serão distribuídos em partes iguais entre todos os credores que ainda tiverem saldo devedor ativo.
Para o clube, o plano protege o interesse de todos os credores: todos integralmente, sem priorizar uns em detrimento de outros. Em um trecho do documento, o Atlético argumenta que um possível transfer ban — a punição que impede um clube de registrar novos jogadores — reduziria a capacidade competitiva e, consequentemente, as receitas da equipe, prejudicando a capacidade de pagamento para todos os credores. O último argumento apresentado foi a previsibilidade: todos saberiam as datas exatas em que iriam receber, impedindo a incerteza da execução por uma solução juridicamente estável.
A contestação dos credores e a advertência
Apesar da previsão de pagamento integral das dívidas, boa parte dos credores não aprovou diversos pontos da proposta e apresentou objeções ao documento. O Atlético tem até o fim desta semana para se manifestar, podendo apresentar adaptações sobre a forma de pagamento. As cobranças reúnem dívidas com clubes, jogadores, ex-atletas, ex-funcionários, empresas e agentes — incluindo valores a receber por compras, vendas de direitos e obrigações trabalhistas decorrentes de rescisões de contrato.
Entre as reclamações está o entendimento de que o clube teria condições de antecipar os pagamentos. Alguns credores questionam investimentos realizados pelo Atlético no mercado de contratações e também na construção de um novo prédio para as categorias de base — movimentações que, na avaliação deles, indicariam a existência de recursos que poderiam ser usados para reduzir os débitos em prazo menor. Há ainda uma preocupação mais ampla: a de que esse caminho seja adotado por outros clubes do futebol brasileiro — em vez de pagar por uma compra ou negócio, a equipe deixaria um valor em atraso e procuraria a ação coletiva para ganhar mais tempo para quitar a dívida com times, jogadores, agentes e ex-atletas.
Mesmo tendo apresentado o plano, o Atlético foi advertido publicamente pela ANRESF. Isso porque a agência entende que protocolar um plano não equivale a pagar as parcelas vencidas. O clube pediu o arquivamento da advertência, mas a agência manteve o entendimento de que havia irregularidade — considerando, porém, a boa-fé e a primariedade do Atlético, aplicou a advertência pública como sanção mínima. Com a decisão, o clube terá de comprovar a regularização dos débitos, sob risco de sofrer punições mais graves. O Atlético-MG informou que não irá se manifestar sobre o conteúdo do plano até que ele seja homologado pela CNRD.
Na prática, o caso coloca em evidência um debate que atravessa o futebol brasileiro: de um lado, os clubes buscam, por meio de planos coletivos, organizar dívidas acumuladas ao longo de anos, ganhar previsibilidade e evitar punições que travem o planejamento esportivo; de outro, os credores — muitos deles pequenos clubes, atletas e agentes que dependem desses valores — cobram agilidade e questionam o uso dos recursos em investimentos enquanto os débitos seguem em aberto. A resposta do Atlético às objeções, esperada até o fim desta semana, e a decisão da CNRD sobre a homologação definirão os próximos capítulos dessa negociação.
Fonte: ge.Globo; Carta Capital.