


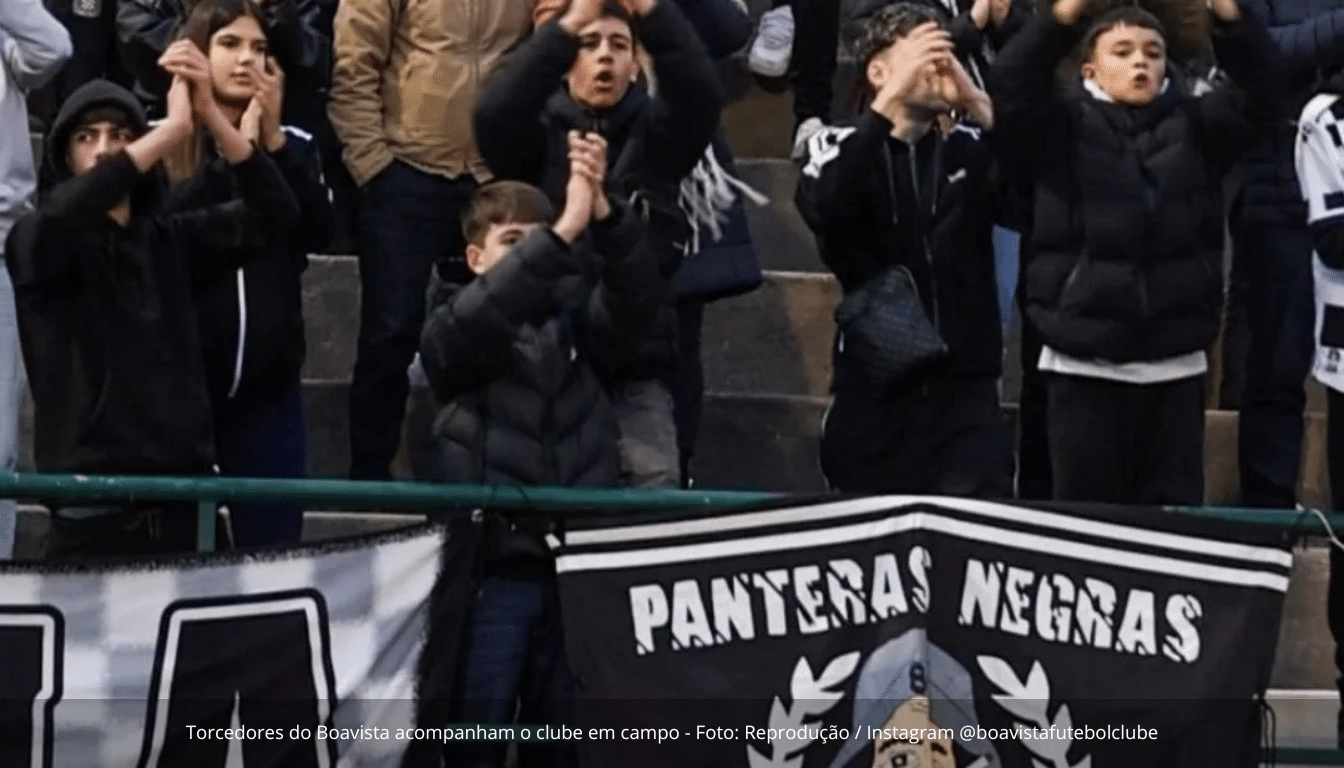
Dois tradicionais clubes europeus sofreram golpes duros nesta semana. O Boavista, de Portugal, foi oficialmente declarado extinto na quarta-feira (15), após 123 anos de história que incluem um título nacional e cinco Taças de Portugal. No mesmo dia, a Direção Nacional de Controle de Gestão da Liga Francesa decidiu excluir o Bordeaux do Campeonato Francês, depois de o clube não conseguir arrecadar os € 10 milhões necessários para se manter na quarta divisão na próxima temporada. A tendência é que a Justiça francesa decrete a liquidação da equipe fundada em 1881, que conquistou seis edições da Ligue 1 e três Copas da França.
Nos dois casos, as falências estão diretamente ligadas à má gestão financeira após a abertura do capital para investidores externos. Os episódios servem de alerta para as Sociedades Anônimas do Futebol (SAFs) no Brasil, que vêm atraindo investidores estrangeiros como solução para dívidas históricas de clubes tradicionais.
A falência do Boavista tem origem nas dívidas acumuladas por sua Sociedade Anônima Desportiva (SAD), modelo português similar às SAFs brasileiras. A SAD do clube totalizava € 166 milhões em passivos considerados impagáveis. O clube associativo, que detinha 40% do capital da SAD, ainda carregava um passivo adicional de € 85 milhões, decorrente dos juros das obras de adequação do Estádio do Bessa para a Euro 2004, realizada em Portugal. Somados, os dois montantes chegam a € 251 milhões.
O Boavista adotou o modelo de SAD no início da temporada 2000/2001, mesmo ano em que conquistou o título do Campeonato Português. No modelo original, o clube associativo detinha 40% das ações, enquanto os 60% restantes foram negociados com a BFC Investimentos. Apesar do início promissor, a SAD passou a acumular passivos de processos judiciais, dívidas trabalhistas e disputas comerciais, criando um efeito bola de neve. A situação se agravou a partir de 2020, quando o investidor hispano-luxemburguês Gérard Lopez adquiriu a maioria do capital social da SAD. Sob sua gestão, o clube se afundou ainda mais em dívidas trabalhistas, fiscais e com fornecedores, sofrendo recorrentes transfer bans da Fifa por calotes em atletas e outras equipes. Na temporada 2024/2025, o Boavista terminou na lanterna e foi rebaixado. Em 2025, a Polícia Judiciária de Portugal realizou buscas no Estádio do Bessa em um inquérito por suspeitas de fraude fiscal e lavagem de capital. Sem conseguir apresentar as certidões exigidas, o clube foi rebaixado para divisões distritais amadoras. A liquidação foi oficializada após a SAD falhar no pagamento de débitos com credores e não depositar os recursos para cobrir despesas estruturais. O Estádio do Bessa e outros bens do patrimônio passarão por avaliação judicial e deverão ir a leilão.
O Bordeaux, por sua vez, seguiu roteiro semelhante. Antes de assumir o Boavista, Gérard Lopez já havia passado por outros clubes franceses com resultados desastrosos. O Lille foi o primeiro, seguido pelo próprio Bordeaux, que agora apresentou novo pedido de falência à Justiça francesa e pode ter a liquidação decretada a qualquer momento. O clube já foi rebaixado administrativamente para a quarta divisão e, nos próximos dias, a tendência é que a Justiça decida pela extinção da equipe.
O que os casos europeus podem ensinar às SAFs brasileiras
As situações dramáticas de Boavista e Bordeaux servem de alerta direto para os clubes brasileiros que optaram pela constituição de SAFs. No Brasil, times tradicionais com grandes torcidas e sérias dificuldades financeiras enxergaram na atração de investidores externos a receita para a recuperação. Casos como o do Vasco, com a 777 Partners, e do Botafogo, com a Eagle Football Holdings de John Textor, mostram que a realidade é mais complexa.
O Vasco sequer recebeu todos os aportes prometidos pela investidora norte-americana, que faliu antes de integralizar o capital prometido. Desde que separou o futebol do clube associativo, o time coleciona fracassos em campo. O Botafogo chegou a ter momentos de sucesso, com a conquista da Copa Libertadores e do Campeonato Brasileiro em 2024, mas atualmente passa por recuperação judicial e está sob o comando de um interventor, após Textor ter sido afastado da gestão. O cenário lembra, em vários aspectos, o roteiro vivido pelos clubes europeus comprados por Lopez — um lembrete de que a abertura do capital para investidores externos, por si só, não é garantia de sustentabilidade financeira nem de sucesso esportivo.
Fonte: Máquina do Esporte.