


A Câmara dos Deputados aprovou, por expressiva maioria de 421 votos a favor e apenas três contrários, o projeto de lei complementar que institui um regime especial de tributação para entidades esportivas no Brasil. O texto, de autoria do deputado Roberto Duarte (Republicanos-AC), estabelece uma alíquota única de 5% sobre as receitas dos clubes, assemelhando-se ao sistema de tributação já aprovado na Reforma Tributária para as Sociedades Anônimas do Futebol (SAFs). A matéria segue agora para análise do Senado e, se aprovada e sancionada pelo Executivo, deve entrar em vigor a partir de janeiro de 2027.
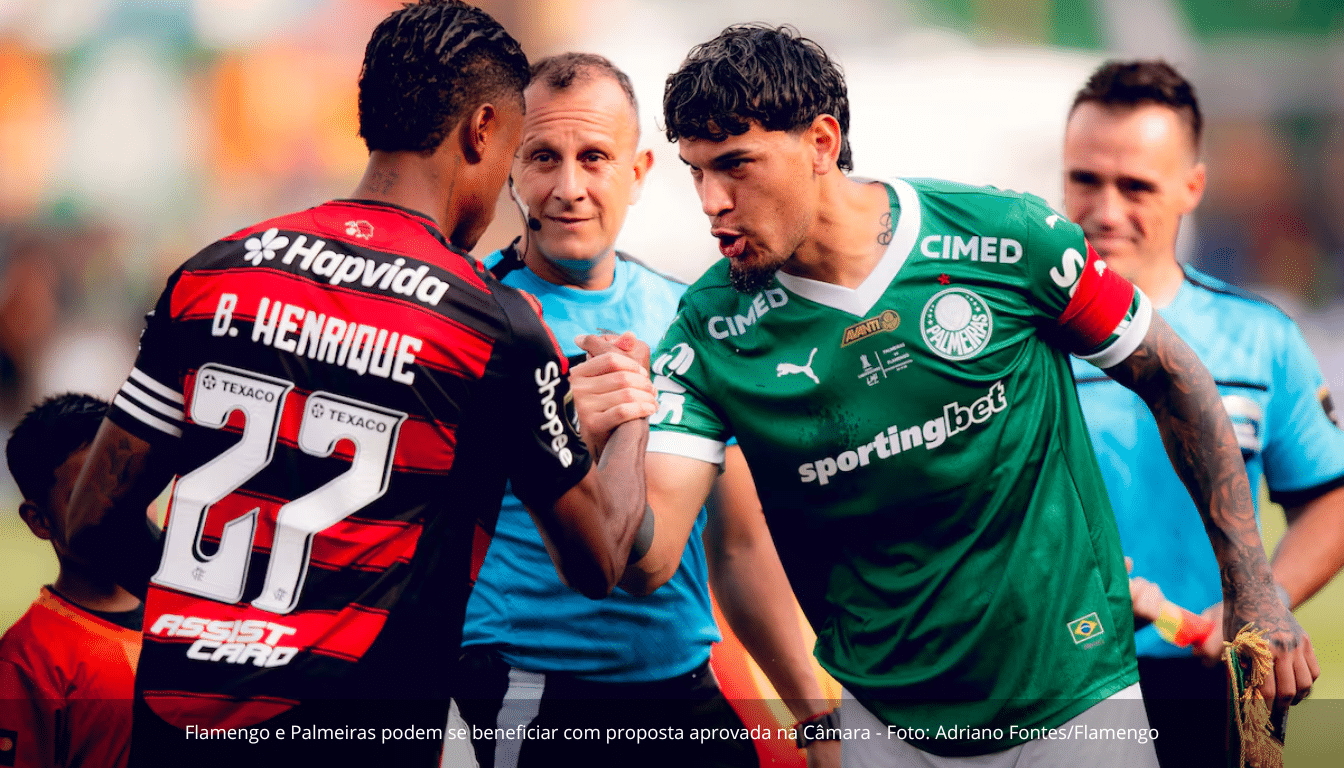
O projeto beneficia diretamente clubes associativos que não adotaram o modelo de empresa, como Flamengo, Palmeiras, Corinthians e São Paulo, além de todas as agremiações que mantêm a estrutura tradicional. Também estão incluídas entidades desportivas civis sem fins lucrativos certificadas que compõem os subsistemas formados pelas entidades de administração. A aprovação do PLP 21/2026 ocorre após a constatação de que, com as regras atuais da Reforma Tributária, as entidades esportivas pagariam cerca de 11,4% de carga tributária — bem acima dos 6% fixados para as SAFs — devido a vetos presidenciais que ainda podem ser analisados em sessão conjunta do Congresso Nacional.
Composição da alíquota e o plano gradual de implementação
O novo regime unifica a tributação em uma alíquota única de 5%, distribuída da seguinte forma: 3% destinados ao Imposto sobre a Renda da Pessoa Jurídica (IRPJ), à Contribuição Social sobre o Lucro Líquido (CSLL) e à contribuição patronal à Previdência Social; 1% para a Contribuição sobre Bens e Serviços (CBS); e 1% para o Imposto sobre Bens e Serviços (IBS), sendo este dividido igualmente entre estado e município. A proposta permite ainda deduções significativas, excluindo da base de cálculo contribuições estatutárias de associados, doações de loterias e apostas de quota fixa, recursos públicos descentralizados pela União, verbas de leis de incentivo e receitas de patrocínios.
A implementação do novo modelo seguirá um cronograma gradual. Em 2027 e 2028, a CBS será reduzida em 0,1%, ficando em 0,9%, com o mesmo mecanismo aplicado ao IBS. A partir de 2029, as alíquotas do IBS aumentam progressivamente — 0,3% em 2029; 0,5% em 2030; 0,7% em 2031; e 0,9% em 2032 — enquanto o ICMS e o ISS diminuem na mesma proporção. Somente a partir de 2033 o IBS atingirá o percentual total de 1%. Para entidades olímpicas e paralímpicas, há possibilidades adicionais de descontos sobre tributos federais, podendo a dedução chegar a 80% em CBS, IRPJ, CSLL e INSS, desde que comprovem investimento contínuo e participação regular em competições oficiais nacionais ou internacionais em pelo menos seis modalidades não relacionadas ao futebol.
A proposta não inclui no regime especial o pagamento por direitos esportivos de atletas contratados do exterior, que seguirão sujeitos às alíquotas regulares de IBS e CBS aplicadas no Brasil. Por outro lado, as negociações de atletas para o exterior contarão com alíquota unificada, benefício que também se aplica a casos de passagens temporárias de jogadores estrangeiros no país, como em contratos de empréstimo.
Fonte: Estadão.