


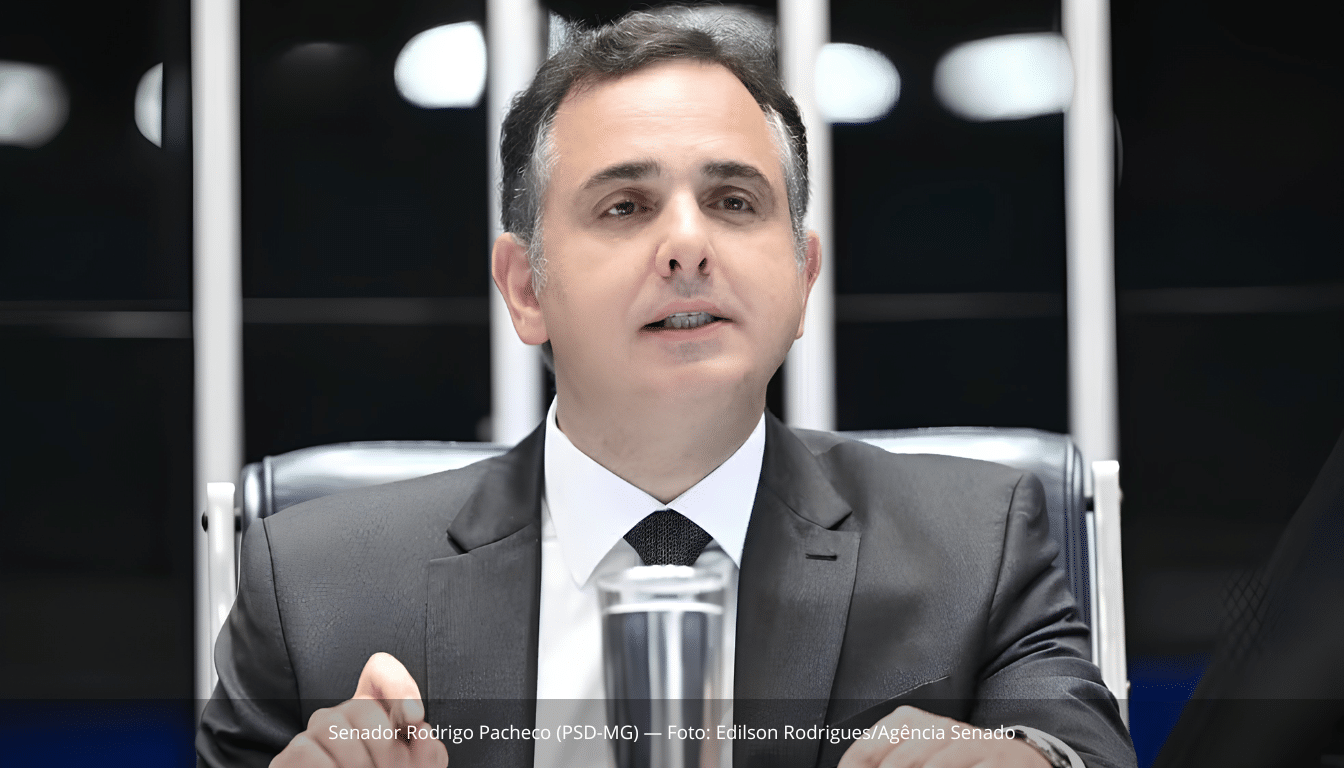
A Câmara dos Deputados aprovou nesta quarta-feira (13) o projeto de lei que promove uma série de aprimoramentos na legislação que rege as Sociedades Anônimas do Futebol (SAFs) no Brasil. De autoria do senador Rodrigo Pacheco (PSD-MG), a proposta já havia sido aprovada pelo Senado e agora segue para a sanção presidencial. O texto busca esclarecer pontos controversos sobre investimentos e reforçar a segurança jurídica dos contratos firmados por essas sociedades, em um momento em que o modelo de gestão empresarial do futebol avança de forma acelerada no país.
O crescimento da adesão ao formato SAF justifica a urgência da regulamentação mais detalhada. Dados do projeto indicam que, em 2025, o número de clubes brasileiros que adotaram o modelo chegou a 117 equipes, com diversas outras agremiações em processo de alteração estatutária para viabilizar a migração. Diante desse cenário, a nova lei estabelece normas mais claras para a operação dessas empresas, especialmente no que diz respeito à transparência, à governança e à proteção dos credores.
Novas regras de governança e a obrigatoriedade de transparência
Um dos pontos centrais do texto aprovado é a exigência de que administradores estrangeiros de clubes de futebol mantenham um representante legal no Brasil, apto a receber citações e intimações mesmo após o término do mandato. A medida visa garantir que haja responsabilização jurídica no território nacional, encerrando um vácuo legal que dificultava a cobrança de obrigações por parte de credores e órgãos reguladores.
Além disso, o projeto determina que as SAFs tenham ao menos um membro independente no conselho de administração e um no conselho fiscal, seguindo os critérios estabelecidos pela Comissão de Valores Mobiliários (CVM). A transparência também é reforçada pela obrigatoriedade de publicação de atas de assembleias, reuniões de conselhos e a divulgação detalhada da composição acionária das sociedades. Outra inovação é a criação dos Programas de Desenvolvimento Educacional e Social (PDEs), que deverão ser implementados em até 12 meses após a constituição da SAF, promovendo ações vinculadas à educação e ao futebol em parceria com instituições públicas de ensino.
Obrigações financeiras, distribuição de receitas e o novo regime tributário
O texto também estabelece regras claras para a distribuição de receitas entre a SAF e o clube original, com o objetivo de garantir a quitação de dívidas preexistentes. Os administradores deverão repassar 20% das receitas mensais da SAF, além de 50% dos dividendos, juros sobre capital próprio e outras contrapartidas, ao clube de origem para o pagamento de passivos anteriores. Caso o clube original seja acionista e possua pendências financeiras, a administração da SAF deverá distribuir, no mínimo, 25% de seu lucro líquido ajustado como dividendo obrigatório.
A discussão do projeto incentiva ainda que credores convertam créditos em ações da SAF, mediante aprovação em assembleia. A nova lei também prevê que a subsidiária da sociedade será responsável por dívidas não quitadas após o prazo do Regime Centralizado de Execuções (RCE), mecanismo que permite aos clubes estruturar e reorganizar o pagamento de débitos acumulados. No mesmo dia da votação, a Câmara aprovou um projeto de lei complementar que institui o Regime Especial de Tributação para Associações Desportivas (Retad). O novo modelo, de caráter opcional, unifica os tributos federais incidentes sobre as receitas das associações civis desportivas sem fins lucrativos, alterando a forma de recolhimento do IRPJ, CSLL, IBS e CBS.
Fonte: CNN Brasil.