


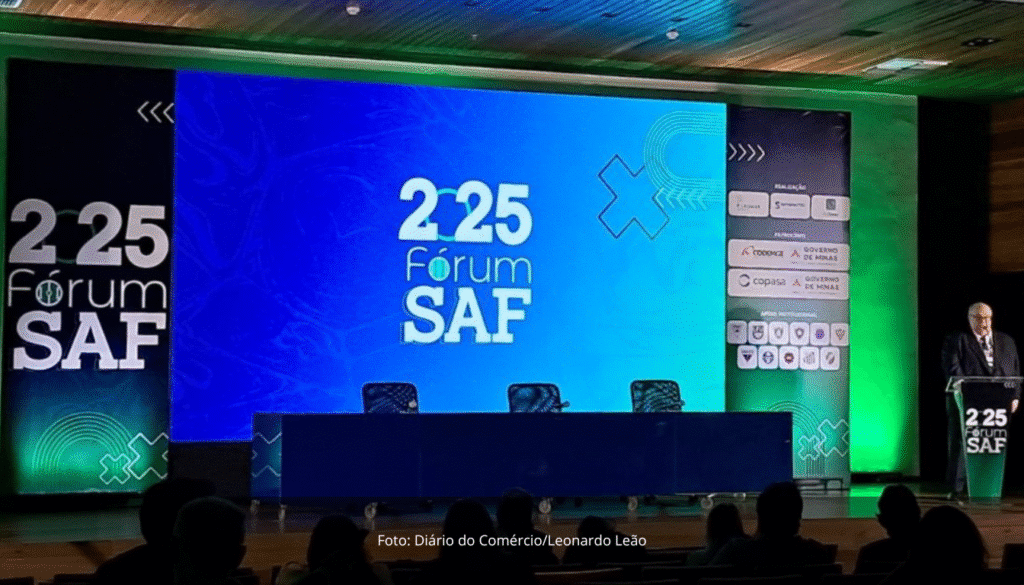
Fórum SAF — ajustes na lei, governança e tributação
Quatro anos após a promulgação da Lei 14.193/2021, o debate no Fórum SAF aponta para uma fase de aperfeiçoamento regulatório. O Projeto de Lei 2.978/2023, de autoria do senador Rodrigo Pacheco, propõe ajustes para dar mais previsibilidade à governança das sociedades anônimas do futebol, endereçando dúvidas recorrentes que emergiram da prática: a responsabilidade sobre passivos legados, a relação entre SAF e associação e a proteção de investidores, clubes e profissionais.
Para o vice-presidente do Conselho Deliberativo do América, Paulo Lasmar, a Lei da SAF nasceu sob pressão da crise financeira dos clubes, o que encurtou o tempo de debate legislativo. A avaliação agora é de que a experiência acumulada ao longo de quatro anos fornece insumos para “corrigir rumos” e elevar a segurança jurídica do modelo. O PL também amplia o escopo de propriedade intelectual, abrindo espaço para exploração econômica mais eficiente de marcas licenciadas ou transferidas pelo clube à SAF.
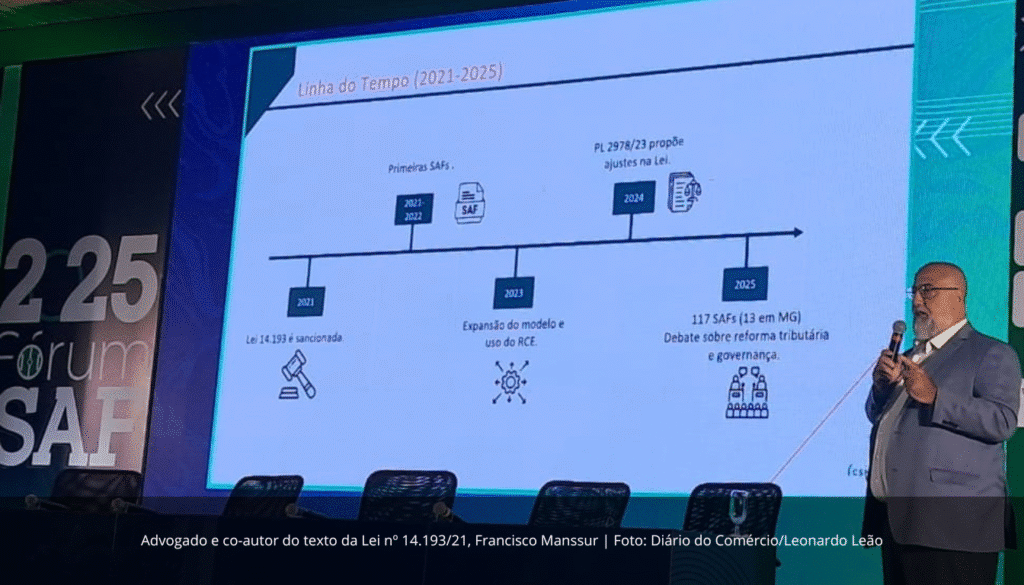
No tema dívidas, o advogado Francisco Manssur — coautor da Lei 14.193/2021 — reforça o papel do Regime Centralizado de Execuções (RCE) como instrumento para organizar pagamentos sem bloqueios pulverizados. Na prática, o regime pode vigorar por seis anos, prorrogáveis por mais quatro, com a SAF repassando, no mínimo, 20% das receitas e 50% dos dividendos/remunerações ao clube para amortizar o passivo anterior à constituição da sociedade. Encerrado esse período, a SAF responde pelas obrigações da sua própria vida jurídica.
Há, ainda, um vetor tributário relevante: segundo Manssur, a reforma tributária tende a consolidar uma alíquota total de 5% sobre a receita para SAFs, enquanto clubes-associação seriam tributados em 15,6%. Hoje, os clubes associativos recolhem 5% da receita bruta mensal e 1% sobre a folha; nas SAFs, a alíquota é de 5% por cinco anos, caindo a 4% a partir do sexto. O redesenho reforça o diferencial fiscal do modelo empresarial, mas exige governança para converter a vantagem em sustentabilidade de longo prazo.
Fonte: cobertura do Fórum SAF e entrevistas com Paulo Lasmar e Francisco Manssur, por Diário do Comércio.
Portuguesa (SP) — impasse fundiário e incerteza empresarial pressionam o “Novo Canindé”
O projeto da SAF da Portuguesa enfrenta dois vetores de risco simultâneos. O primeiro decorre da situação jurídica do terreno do Canindé, que inclui parcela pertencente ao município. Documentos de regularização apontam uma cláusula que proíbe a cessão total ou parcial a terceiros — o que inviabilizaria o repasse do uso para a SAF, como exigido no Acordo de Investimentos. Em termos práticos: se a cessão não puder ocorrer, o contrato da SAF pode ser desfeito.
O segundo vetor é empresarial. A Revee, companhia responsável pela construção da nova arena e signatária do acordo, está em processo de desmonte interno, com renúncia do CEO e saída de dezenas de funcionários. A controladora da Revee é a Reag, citada recentemente na Operação Carbono Oculto — o que acrescenta instabilidade ao cronograma e à narrativa do projeto. A Portuguesa SAF, por sua vez, afirmou que o “Novo Canindé segue normalmente”, com foco nas autorizações e licenças necessárias.
O quadro combinado — restrição fundiária e risco de contraparte — acende alertas usuais de projetos de infraestrutura esportiva: segurança jurídica do ativo, continuidade operacional do parceiro privado e governança de execução. São pontos que, sem solução, podem atrasar ou redesenhar a modelagem pactuada.
Fonte: R7.
América (MG) — busca por investidor e o recado sobre fair play financeiro
Em entrevista no Fórum SAF, Marcus Salum, ex-presidente do América, resumiu o momento do clube: a busca por um investidor para a SAF continua, mas o foco imediato está na estabilidade esportiva de 2025 para garantir permanência na Série B. Salum descreveu o “abismo” entre as receitas das Séries A e B como um fator estrutural que pressiona orçamentos, sobretudo quando há rebaixamento com elenco “precificado” para a divisão superior.
A fala também trouxe um pedido direto: implementação de um fair play financeiro nacional que imponha disciplina orçamentária e sanções efetivas a quem não honrar compromissos. Na visão do dirigente, sem limites vinculados ao orçamento e mecanismos de cumprimento, o sistema “premia” comportamentos oportunistas e penaliza clubes que tentam ajustar as contas, comprometendo a competitividade da Série B.
A mensagem é dupla: governança interna (prioridades esportivo-financeiras claras para 2025) e governança sistêmica (regras de equilíbrio competitivo e enforcement). Em ambos os casos, a estabilidade do fluxo de receitas é a variável crítica para atrair capital e tornar a SAF do América um “parceiro interessante” — como definiu Salum.
Referência: Itatiaia.
O que observar nos próximos dias
- Trâmite do PL 2.978/2023 e eventuais ajustes de redação a partir do debate setorial no Fórum SAF.
- Evolução do RCE em clubes com passivo relevante e eventuais precedentes sobre repasses mínimos e prazos.
- Desdobramentos jurídicos e negociais no caso da Portuguesa, com foco em: (1) solução para a cláusula de cessão do terreno; (2) capacidade operacional das empresas envolvidas no Novo Canindé.
- Movimentações do América na estruturação da busca por investidor, sob o recorte de orçamento para 2025 e cenários de fair play financeiro.
Seguiremos atualizando a comunidade Sou SAF. Se você tem pautas ou informações verificáveis sobre SAF, governança e finanças, entre em contato com a redação.