


Você não está lendo errado, logo após a Copa do Mundo de 2026 e o fiasco que foi a seleção brasileira na competição, dois nomes que foram titulares absolutos na Copa de 2002, simplesmente voltaram a campo.
Dois dos maiores nomes da história do futebol brasileiro estão comprando o controle de um clube que nem disputa a Série A. E é justamente por isso que a operação merece atenção de quem olha para o mercado esportivo com régua financeira.
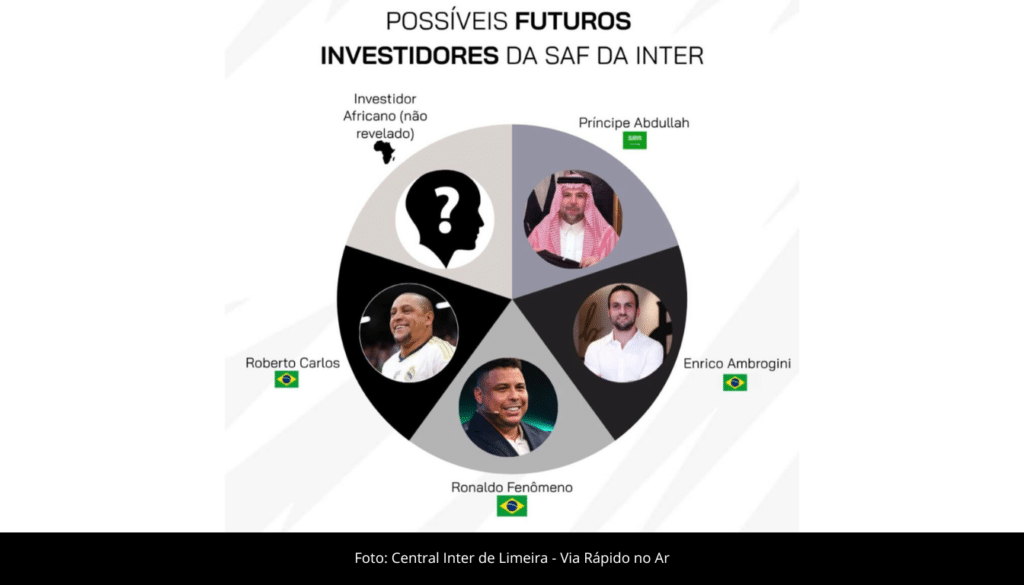
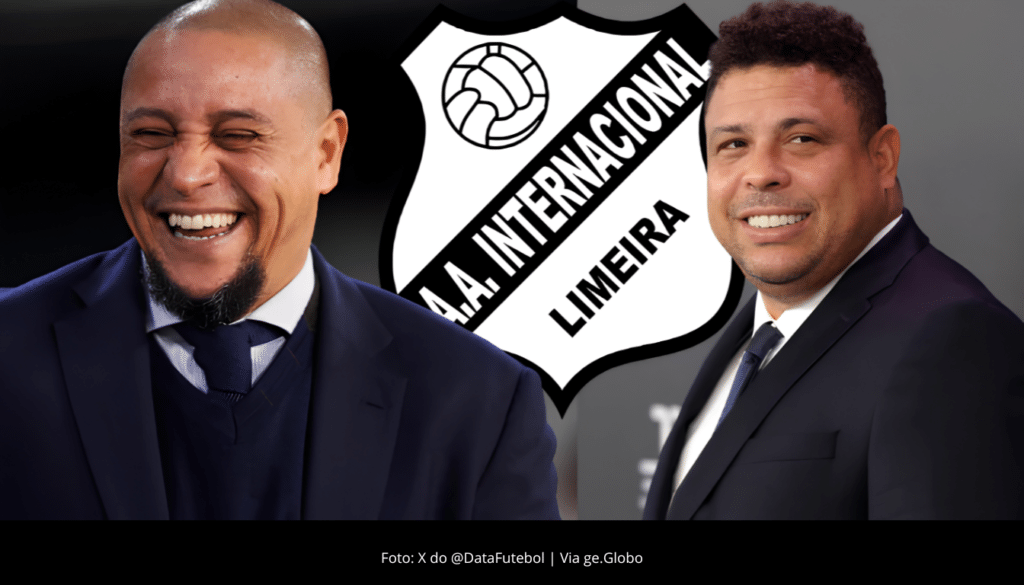
Roberto Carlos confirmou, em entrevista ao programa Debate em Jogo, do canal Wamo, que ele e Ronaldo Fenômeno estão fechando a compra da SAF da Internacional de Limeira, clube paulista que hoje lidera a Série C do Campeonato Brasileiro. “Eu e o Ronaldo estamos comprando a Inter de Limeira agora, junto com o Enrico e com dois sócios nossos, um africano e um árabe”, disse o ex-lateral.
O sócio árabe é o príncipe saudita Abdullah bin Saad bin Abdulaziz Al Saud, que sinalizou em maio de 2026 sua entrada no clube, primeira incursão dele no setor esportivo. Quem estrutura o projeto é Enrico Ambrogini, executivo que já foi CEO da SAF do Figueirense, diretor geral de futebol do Sport e COO da SAF do Cruzeiro entre 2022 e 2023, justamente no período em que Ronaldo era o controlador do clube mineiro. É a reedição de uma parceria testada em Belo Horizonte, agora aplicada a um ativo de dimensão muito menor.
A operação
A operação segue o modelo padrão: aquisição de participação majoritária na SAF, não a compra isolada do departamento de futebol. A transformação da Internacional de Limeira em SAF foi aprovada pelo Conselho Deliberativo do clube em abril de 2026, movimento só possível no Brasil depois da Lei da SAF, de 2021, que permitiu transformar clubes em sociedades empresariais com governança e capital privado.
O objetivo
O objetivo declarado é levar o clube à Série A em até oito anos, com metas progressivas ao longo do período. É a tese clássica de criação de valor via acesso esportivo: comprar um ativo na base da pirâmide, profissionalizar a gestão, investir em base e infraestrutura, e capturar valorização a cada divisão conquistada, já que o valor de um clube brasileiro salta de forma expressiva a cada acesso, puxado por direitos de TV, patrocínio, bilheteria e base de torcedores.
Qual o valor do negócio
O número que circula é R$ 454 milhões de investimento comprometido ao longo de dez anos, o equivalente a algo acima de US$ 80 milhões no câmbio atual. Nos dois primeiros anos, o aporte estimado é de até R$ 20 milhões, direcionado a futebol profissional, categorias de base, estrutura administrativa, centro de treinamento e melhorias no estádio.
Aqui vale um ponto de disciplina factual. Nenhuma das fontes apuradas até agora divulgou um valuation formal do clube antes da operação, nem o valor efetivamente pago pelo controle acionário. O que existe é o plano de investimento para a década, não o preço de aquisição nem um valuation pré-money do ativo. É uma lacuna comum em SAFs de clubes pequenos, que raramente divulgam múltiplos ou metodologia de avaliação como se vê em operações maiores. Qualquer valuation apresentado hoje para a Inter de Limeira seria estimativa de mercado, não dado confirmado, e por isso não deve ser tratado como fato fechado.
Isso não significa que o negócio não possa ser estimado. Amir Somoggi, diretor da Sports Value e responsável pelo estudo anual de valuation dos clubes brasileiros, explica que o valor de um clube é a soma do ativo circulante e imobilizado, mais o valor de marca calculado por fluxo de caixa descontado das receitas, mais o valor do elenco, mais a receita de televisão vinda da federação. Para clubes pequenos do interior, ele é direto: é comum um clube ser vendido pelo valor da própria cota de TV, ou seja, se fatura R$ 3 milhões com transmissão, vale R$ 3 milhões. Como termo de comparação, a CBF anunciou em novembro de 2025 um aporte extra de R$ 150 mil por clube da Série C, dentro de um investimento total de R$ 3 milhões da entidade na competição, uma cota muito inferior aos R$ 14,9 milhões líquidos que cada time de Série B vai receber em 2026. A conta ajuda a explicar por que a Inter de Limeira, hoje na Série C, provavelmente parte de um valuation pré-money na casa de dezenas de milhões de reais, não de centenas.
Sobre o retorno esperado, o caso mais citado no mercado é o do próprio Ronaldo no Cruzeiro. Ele comprou a SAF em dezembro de 2021 por R$ 50 milhões, com compromisso contratual de aportar R$ 350 milhões adicionais até 2026, nem todos efetivamente desembolsados. Vinte e oito meses depois, vendeu 90% da SAF por R$ 600 milhões, um retorno expressivo puxado sobretudo pelo acesso à Série A
Abro parênteses aqui para uma coisa, diferente do Cruzeiro que já tinha diversos títulos e se consolidado fora do eixo Rio São Paulo como um dos maiores clubes a Inter de Limeira precisaria de pelo menos 6 temporadas perfeitas para igualar os títulos do clube mineiro. E mesmo assim não teria a mesma torcida, então esperar um retorno próximo é bem difícil, são produtos do mesmo banco, porém para clientes diferentes, não necessariamente são de mesmo valor.
O caso reforça um padrão que já se repete no futebol brasileiro pós Lei da SAF. Ex-jogadores de projeção internacional como âncora de marca e relações institucionais, capital estrangeiro financiando a operação, e um executivo de mercado assumindo a gestão profissional do clube. É o mesmo desenho que Ronaldo já havia testado no Cruzeiro, agora replicado em escala menor, num clube de Série C, com horizonte de retorno mais longo e mais dependente de acesso esportivo do que de mercado consumidor já constituído.
Leia mais artigos deste colunista: clique aqui.