Eles perderam o mesmo patrocínio na mesma semana. Só um precisou da poupança do estádio para pagar salário.
A MP que tirou as bets do futebol virou a desculpa perfeita para muita diretoria. Mas quando R$ 150 milhões a menos fazem tremer um clube com R$ 2,7 bilhões de dívida, o problema é a bet ou é quem assina os cheques?
No dia 25 de setembro, o governo federal publicou a Medida Provisória nº 1.394/2026, que proíbe a operação e a publicidade de apostas de quota fixa no Brasil. No dia 6 de outubro, as plataformas saíram do ar. De uma canetada, o futebol brasileiro viu evaporar um mercado que pagou R$ 1,03 bilhão em patrocínios aos clubes da Série A em 2025, segundo a consultoria Convocados.
Parece o fim do mundo. Não é.
Esse dinheiro representava 7,2% da receita total dos clubes. Dói, claro, porque equivale a um terço da receita comercial. Mas 7% de receita não quebra empresa saudável. 7% de receita quebra empresa que já estava quebrada e só não tinha percebido.
E ontem, no Nubank Parque, a gente teve a prova ao vivo. Dois clubes, mesma cidade, mesma MP, mesmo tamanho de contrato. Placar: Palmeiras 4, Corinthians 1. E o placar de dentro de campo foi o menos humilhante da noite.
Quem são os clubes?
Dispensa apresentação, mas vale o contexto. O Derby é o clássico mais antigo e mais carregado de São Paulo, a cidade mais rica da América do Sul, com duas das maiores torcidas do país, uma de cada lado da linha. Quem é paulistano sabe: a semana depois do Derby define o humor do escritório, do almoço de domingo e do grupo da família.
De um lado, o Palmeiras de Leila Pereira, uma associação que não virou SAF, não tem dono estrangeiro e mesmo assim opera como empresa listada. Do outro, o Corinthians de Osmar Stabile, que assumiu em 2025 depois do afastamento de Augusto Melo, herdou um clube com arena própria, a segunda maior torcida do Brasil e uma pilha de passivos que não cabe na Neo Química.
Mas falar dos clubes sem um diagnóstico não seria a nossa cara.
Esportivamente, os números já contam a história. O Palmeiras saiu da 30ª rodada com 63 pontos, em segundo lugar, a um ponto da liderança, com dois gols de Giay e um de Barboza, além de um gol contra de Matheus Bidu. O Corinthians somou a oitava derrota seguida no Brasileirão e está uma posição acima da zona de rebaixamento.
E aí veio a parte que nenhum balanço publica. Na zona mista, o zagueiro Gabriel Paulista chorou e disse o que todo CFO de clube sabe, mas ninguém fala em público: “Precisamos de proteção, precisamos que paguem os funcionários, porque isso aí afeta.” E completou: “Tem jogador da base, tenho certeza, que está passando dificuldade.” E fechou com a frase que deveria estar emoldurada na sala do conselho: “Que vergonha pra um clube que é o Corinthians.”
Gente, quando um atleta precisa se oferecer para ajudar financeiramente o colega de vestiário, o problema não é tático. É de tesouraria. E nenhum treinador do mundo escala tesouraria.
Vamos colocar os dois lado a lado, com números de balanço, não de arquibancada.
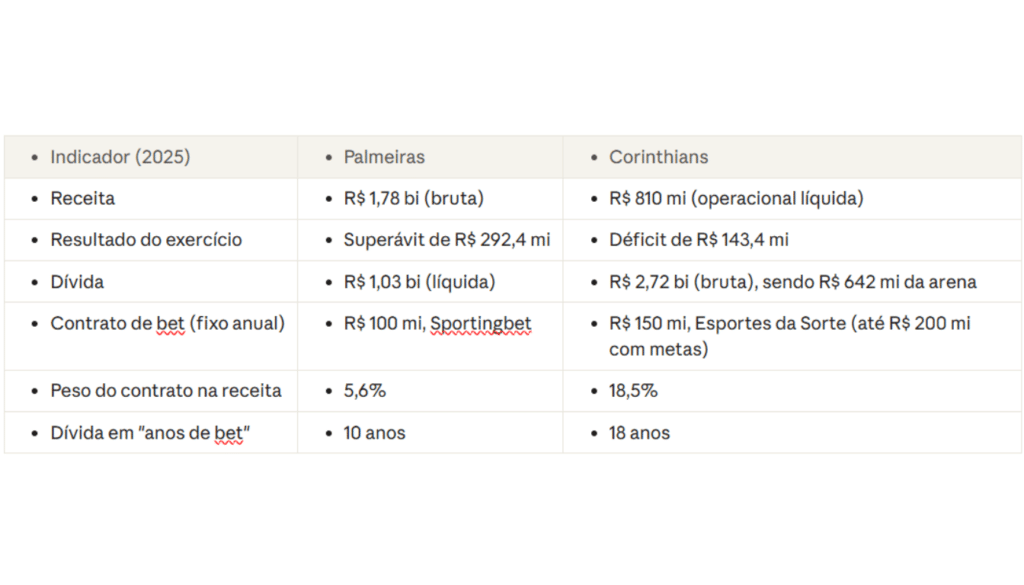
O peso do contrato do Corinthians é conta minha: R$ 150 milhões fixos do contrato renovado em fevereiro de 2026, sobre a receita operacional líquida de 2025. A última linha também: dívida dividida pelo contrato fixo anual. Atenção ao detalhe: no Palmeiras usei dívida líquida e no Corinthians a bruta, que é o número divulgado nas fontes consultadas. A comparação é de ordem de grandeza, não de centavo.
Repare na última linha. Mesmo se a MP caducar amanhã e a bet voltar com festa, o Corinthians precisaria de 18 anos de patrocínio integral, sem gastar um centavo com mais nada, só para zerar a dívida bruta. A bet nunca foi a solução. Era o soro na veia de um paciente que continuava fumando dois maços por dia.
Agora olha como o Palmeiras pagou as contas em 2025. Só a venda de atletas rendeu R$ 653 milhões, com nomes como Estêvão, Vitor Reis e Richard Ríos. Isso é 6,5 vezes o contrato da Sportingbet. Premiações somaram R$ 318,9 milhões, publicidade e patrocínio R$ 203,3 milhões, TV R$ 180 milhões, o Avanti R$ 73,6 milhões e a bilheteria R$ 67,2 milhões. Teve ainda R$ 154,5 milhões de receita financeira, que é o nome técnico de “clube que tem caixa aplicado em vez de dívida rolando”.
Isso se chama diversificação de receita. Na linguagem de private equity, é o que separa um ativo investível de um ativo distressed. Nenhuma linha sozinha decide a sobrevivência do clube.
E a reação de Leila à MP diz tudo. Ela recusou patrocinador pontual, disse que o contrato vai até 2027 e será honrado, e soltou a frase que todo CFO sonha em dizer numa crise: “Não deixamos de receber porque esse ano já tinha sido pago.” Receber adiantado de patrocinador é gestão de capital de giro. É o básico. E é justamente o básico que faltou do outro lado.
Porque do outro lado, o roteiro de 2026 parece comédia de erros. Salário atrasado em abril. Salário atrasado em maio, segundo mês seguido. Transfer ban da FIFA por dívida com o Philadelphia Union. Prazo apertado para pagar US$ 7 milhões ao Talleres pelo Garro. Patrocínio da Fatal Fans de R$ 22 milhões travado por liminar da Vara da Infância e Juventude por exposição de marca adulta. E, para fechar, a bet de R$ 150 milhões suspensa e substituída pela Shopee nas nove rodadas finais, sem valor divulgado.
E o capítulo mais recente é o mais revelador. Em setembro, o clube deixou de pagar uma parcela trimestral de cerca de R$ 28 milhões do financiamento da arena com a Caixa. No dia 8 de outubro, pagou os salários de setembro com R$ 27 milhões liberados de uma conta reserva que servia de garantia justamente desse financiamento. Ainda ficaram pendentes dois meses de direito de imagem, férias e premiações.
Traduzindo para quem não é de finanças: é deixar de pagar a prestação da casa e usar o dinheiro do seguro da casa para pagar o mercado do mês. Resolve a geladeira. Não resolve a casa. Isso pode ser ruim? Depende do ponto de vista. Para o banco, é péssimo. Para o torcedor, é trágico. Para o jogador da base que não recebeu, é o mês inteiro.
E para ser justo, porque a Sala do Diretor não é assessoria de imprensa de ninguém: nem tudo é perfume na Barra Funda. A dívida líquida do Palmeiras subiu 25% em 2025, a folha cresceu 51% e o EBITDA recorrente, que exclui venda de atletas, ficou negativo. Ou seja, o Palmeiras também depende de vender jogador para fechar a conta. A diferença é que ele tem o produto, a vitrine e a tesouraria para isso. O Corinthians depende de vender jogador para pagar o mês passado.
Valuation
Vou fazer o exercício por múltiplo de receita, que é o atalho mais honesto quando o EBITDA recorrente não ajuda nenhum dos dois. As faixas de múltiplo são premissas minhas, conservadoras, e o resultado é ilustrativo, não laudo de avaliação.
No Palmeiras, aplicando 2,0x a 2,5x sobre a receita operacional de R$ 1,6 bilhão, chego a um Enterprise Value entre R$ 3,2 e R$ 4,0 bilhões. Descontando a dívida líquida de R$ 1,03 bilhão, o Equity Value fica entre R$ 2,2 e R$ 3,0 bilhões. Perder R$ 100 milhões de receita recorrente da bet, no mesmo múltiplo, tira entre R$ 200 e R$ 250 milhões de EV. Algo como 6%. É um arranhão.
No Corinthians, aplicando 1,5x a 2,0x sobre R$ 810 milhões de receita, o EV fica entre R$ 1,2 e R$ 1,6 bilhão. Contra R$ 2,72 bilhões de dívida bruta, o Equity Value é negativo, algo entre menos R$ 1,1 e menos R$ 1,5 bilhão. A bet de R$ 150 milhões, no mesmo múltiplo, valia entre R$ 225 e R$ 300 milhões de EV, quase 20% do valor do negócio.
Gente, é aqui que mora o argumento do artigo. Para o Palmeiras, a MP é um evento. Para o Corinthians, é um teste de estresse que o balanço já tinha reprovado antes da prova. Equity negativo não nasceu em 25 de setembro. Ele foi construído, contrato a contrato, durante uma década.
Análise estratégica
O Palmeiras fez uma escolha de capital allocation que pouca gente valoriza: transformou a base em linha de receita industrial. R$ 653 milhões em vendas num ano não é sorte de safra, é método de formação, vitrine esportiva e poder de negociação de quem não precisa vender na pressa. Quem vende sem pressa vende caro. Quem vende para pagar salário atrasado vende com desconto, e o comprador sabe.
O Corinthians fez o caminho inverso. Usou a bet como colateral emocional para sustentar folha e contratações, inclusive com parte do contrato anterior carimbada para pagar o salário de Memphis Depay. Quando a receita é vinculada a um custo específico, ela não é receita, é repasse. E quando o repasse some, o custo fica.
E a ironia da semana: a alternativa mais vistosa na mesa do Corinthians é uma oferta de R$ 120 milhões da Fatal Model, empresa irmã da Fatal Fans, cuja marca já está sob liminar para sair da camisa. Trocar a bet proibida por uma marca que a Justiça já mandou cobrir é a definição de quem não aprendeu a lição: o problema nunca foi o patrocinador, foi a dependência.
Como diz a velha regra do comércio, quem só tem um cliente não tem empresa, tem patrão.
Análise de governança
O Palmeiras tem previsibilidade: balanço publicado, orçamento que erra para cima (previa superávit de R$ 12,4 milhões e entregou R$ 292,4 milhões) e uma presidente que fala de contrato antes de falar de torcida. O risco de governança é sucessão, já que o ciclo de Leila termina e o modelo precisa provar que é instituição, não pessoa.
O Corinthians tem o oposto. Um presidente afastado em 2025, um mandato de transição, um balanço com cinco meses de uma gestão e sete de outra, e uma comunicação que deixou um zagueiro anunciar a crise salarial antes da diretoria. Crédito onde é devido: o acordo com a PGFN, com desconto de 46,6% sobre R$ 1,2 bilhão de dívida fiscal, foi a melhor notícia financeira do clube em anos. Mas um acordo bom não compensa uma cultura de caixa ruim.
Riscos
O risco regulatório é comum aos dois. A MP depende do Congresso, com prazo inicial em 23 de novembro, e sua validade está em análise no STF. Mesmo que caia, contratos encerrados não voltam automaticamente.
O risco esportivo é assimétrico. Com oito rodadas pela frente e uma posição acima do Z4, o Corinthians flerta com um rebaixamento que derrubaria TV, patrocínio e valor de elenco ao mesmo tempo. Num clube com equity negativo, isso deixa de ser crise e vira special situation.
Oportunidades
Para o Palmeiras, a MP é uma janela de renegociação. Quem tem caixa e marca forte vai escolher o próximo patrocinador master em posição de força, enquanto metade da Série A procura qualquer logotipo para pagar a folha.
Para o Corinthians, a oportunidade é desconfortável, mas real: usar a crise como argumento para uma reestruturação de verdade, com plano de pagamento crível, corte de folha e uma discussão adulta sobre modelo societário. Crise desperdiçada é o ativo mais caro do futebol brasileiro.
Conclusão executiva
O problema é a bet ou é quem assina os cheques? Os números respondem sem precisar de VAR.
O fim das bets tira cerca de 6% do valor do Palmeiras e quase 20% do valor do Corinthians. Mas o Corinthians já tinha equity negativo, déficit de R$ 143 milhões, salários atrasados desde abril e transfer ban da FIFA muito antes de a MP existir. A bet não criou a crise. Ela apenas parou de escondê-la.
O Palmeiras cria valor, gera caixa com venda de ativos, tem receita diversificada e encara a MP como problema de renegociação. Seu ponto de atenção é a dependência de vendas para cobrir um EBITDA recorrente negativo e a sucessão na presidência. Perspectiva para os próximos anos: positiva, com disciplina.
O Corinthians destrói valor, está alavancado de forma incorreta e aloca capital como quem joga roleta, o que, convenhamos, é uma ironia e tanto para um clube que acaba de perder a casa de apostas. Perspectiva: negativa enquanto a governança for a mesma, com chance real de virada se a crise for usada para uma reestruturação profissional.
No futebol, como em qualquer empresa, a receita que some de uma vez só derruba quem já estava em pé por aparelhos.
O que eu faria se fosse o diretor do Corinthians
Primeiro, transparência de caixa imediata. Publicaria um fluxo de caixa de 13 semanas para o elenco, funcionários e credores, com data de pagamento de cada pendência. Quem descobre a crise pela entrevista do zagueiro perde a confiança de todo mundo ao mesmo tempo.
Segundo, um CRO, Chief Restructuring Officer, independente e com mandato do conselho. Alguém de fora da política do clube, com poder para renegociar a dívida da arena com a Caixa, cortar folha e organizar um plano único de credores. Turnaround não se faz com quem tem eleição no fim do ano.
Terceiro, fim da receita carimbada e um teto de folha. Nenhum patrocínio vinculado a salário de jogador, e folha limitada a um percentual fixo da receita recorrente, sem contar venda de atletas. E, com o balanço arrumado, abrir a discussão sobre SAF com o clube valendo mais, e não vendendo na bacia das almas.
E você, acha que o Corinthians perdeu para a MP das bets ou para a própria gestão?