


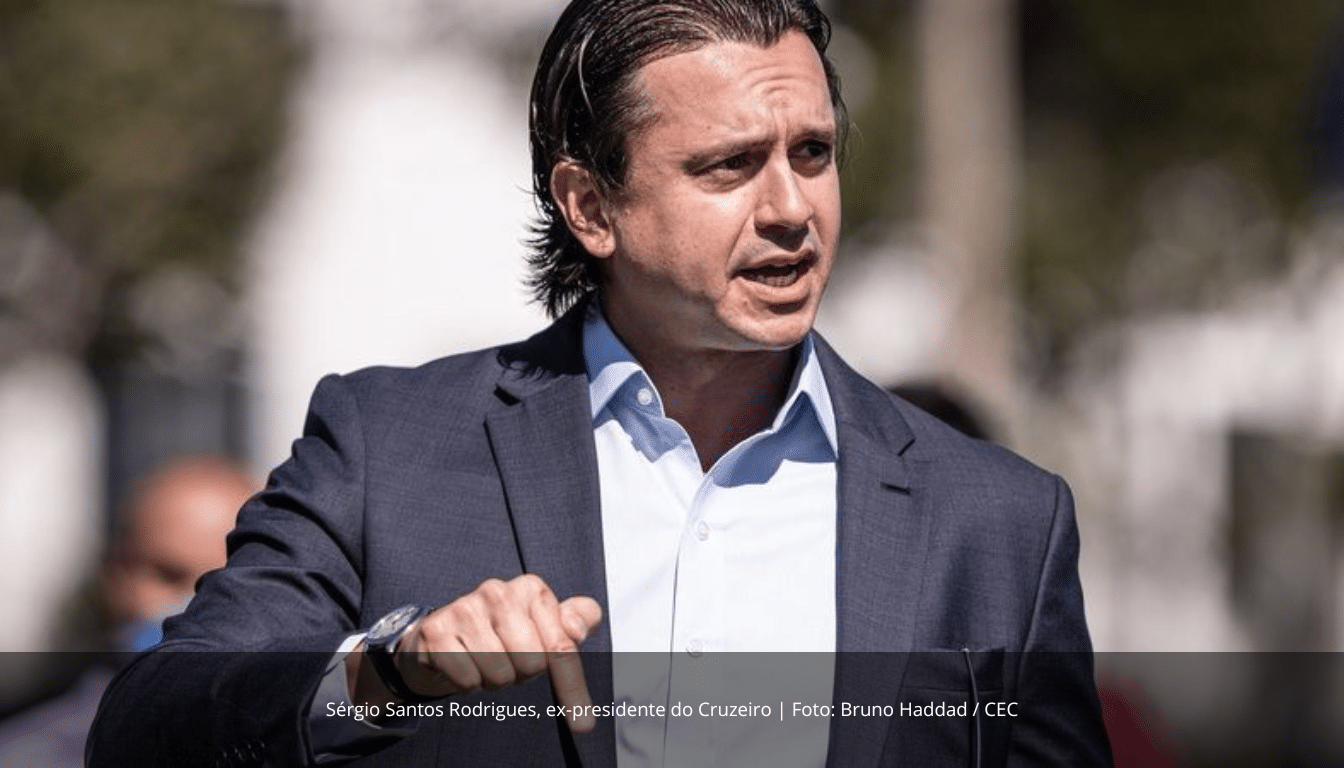
Sérgio Santos Rodrigues, ex-presidente do Cruzeiro responsável pela venda da SAF ao ex-jogador Ronaldo Fenômeno em dezembro de 2021, criticou o modelo da SAFiel — projeto que visa transformar o Corinthians em Sociedade Anônima do Futebol com participação acionária de torcedores. Na visão do advogado, o modelo é “um pouco irreal” e pode “iludir o torcedor” ao sugerir que pequenos investidores terão poder decisório em um clube já significativamente endividado. Rodrigues questiona tanto a viabilidade financeira do projeto quanto a capacidade real de influência que acionistas populares teriam nas deliberações estratégicas, alertando para os riscos patrimoniais que adquirir ações em empresa endividada representa. Sua crítica é fundamentada também na experiência do Atlético-MG com o FIGA (Fundo de Investimentos do Galo), modelo similar que fracassou em captar recursos junto ao mercado de torcedores.
Os riscos financeiros e a falta de poder decisório real
Sérgio Santos Rodrigues estrutura sua crítica a partir de dois eixos fundamentais: o risco financeiro para investidores pessoa física e a ilusão de poder de decisão. No primeiro ponto, destaca que “ninguém gasta dinheiro para não ser majoritário, para não tomar decisão” — princípio que define dinâmicas de mercado financeiro. Acionistas buscam retorno financeiro e poder de deliberação proporcional ao capital investido. Pequenos investidores em SAFiel, ao adquirirem ações em empresa já endividada, assumem compromisso com sucesso e insucesso do clube sem garantias de que suas vozes serão ouvidas em decisões críticas.
O risco patrimonial é apresentado como ponto sensível. Rodrigues alerta que a possibilidade de consequências financeiras é “alta” ao se tornar acionista em clube já endividado. Ele questiona a lógica: “Se esse clube quebrado já tem R$ 2,5 bilhões, ele vai entrar com a cota a parte dele também?” — sugerindo que investidores populares podem ser chamados a cobrir parcela de dívidas que se acumularem, comprometendo patrimônio pessoal para resolver problemas estruturais do clube. Nessa configuração, o risco não é simplesmente perda de investimento inicial, mas comprometimento de bens pessoais se a empresa declara insolvência.
Sobre poder decisório, Rodrigues questiona se o torcedor “vai comprar sem poder dar palpite efetivo”, destacando que “as pessoas costumam estar desinformadas ao pensar que poderão participar das decisões”. Essa observação reflete preocupação, pois os torcedores podem ser convencidos de que participarão ativamente das deliberações estratégicas quando, na realidade, terão influência marginal. Em corporações, acionistas minoritários frequentemente têm capacidade limitada de influenciar decisões tomadas por blocos de controle — realidade que Rodrigues sugere estar sendo omitida da narrativa sobre SAFiel.
A experiência do FIGA: modelo similar que não funcionou
Rodrigues invoca experiência concreta do Atlético-MG com o FIGA para sustentar sua crítica. O fundo tinha meta de captar R$ 100 milhões junto a torcedores qualificados (investidores com capacidade financeira mais elevada), mas havia conseguido arrecadar apenas cerca de R$ 6,17 milhões até janeiro — menos de 10% do esperado. Essa performance representa fracasso manifesto de modelo similar ao proposto pela SAFiel, sugerindo que mercado de torcedores não corresponde a expectativas de captação em modelos que oferecem participação acionária.
A baixa captação do FIGA exigiu intervenção do acionista majoritário do Atlético, Rubens Menin, que se comprometeu a realizar aporte total de R$ 100 milhões até final de 2026 — garantindo verba que o mercado de torcedores não conseguiu entregar. Rodrigues utiliza esse exemplo para sustentar argumento sobre motivações econômicas: “independentemente do valor, quem é muito rico não vai desperdiçar dinheiro — ninguém fica rico fazendo isso”. Indivíduos de elevada renda reconhecem riscos em investir em empresas deficitárias de futebol. “E quem tem pouco dinheiro, para comprometer o patrimônio com algo assim, precisa entender a repercussão que essa decisão pode ter”.
A história do FIGA oferece precedente relevante: modelo de participação acionária de torcedores em clube grande brasileiro foi testado, fracassou significativamente em captação, e precisou ser resgatado por acionista majoritário. Rodrigues sugere que SAFiel enfrentará dinâmica similar — promessas de participação acionária populares não se converterão em capital substantivo, e estrutura dependerá de investidores profissionais para ser viabilizada.
A crítica como reflexão sobre a lógica de mercado no futebol
A crítica de Sérgio Santos Rodrigues, embora direcionada especificamente à SAFiel, reflete questão mais ampla sobre a compatibilidade entre participação democrática de torcedores-investidores e lógica capitalista que governa operações de empresas de futebol. Rodrigues parece sugerir que há contradição insuperável: ou a empresa opera com lógica capitalista clara, em que acionistas majoritários tomam decisões e buscam retorno financeiro, ou opera com democracia participativa genuína, em que torcedores têm poder decisório real mas que compromete viabilidade financeira.
O modelo da SAFiel tenta existir em meio termo — oferecer participação e poder de voto a torcedores simultaneamente com gestão profissional de investidores. Rodrigues questiona se esse meio termo é estável ou se inevitavelmente resultará em ilusão para torcedores que acreditam estar adquirindo poder de deliberação quando, na realidade, o capital real permanecerá concentrado em investidores profissionais que tomarão decisões estratégicas.
Fonte: O Tempo.